TRILHA DE CONHECIMENTO · GRATUITA · BETA
Juros simples e compostos: o que muda na conta
Veja a diferença com R$ 1.000 a uma taxa hipotética e entenda por que período, parcelas e custos mudam a comparação.
Abra o que quer entender. Marque o que já sabe. Aprofunde quando precisar.
Veja a diferença com R$ 1.000 a uma taxa hipotética e entenda por que período, parcelas e custos mudam a comparação.
0 de 3 marcados como entendidos- FundamentalNão marcado
A diferença está na base de cada período
Nos juros simples, o cálculo de cada período usa o capital inicial. Nos compostos, os juros incorporados ao saldo também participam do cálculo seguinte. Para um capital C, taxa i por período e n períodos, sem entradas ou saídas intermediárias, o montante simples é C × (1 + i × n), e o composto é C × (1 + i)ⁿ.
A taxa deve estar na mesma unidade de tempo do número de períodos: meses com taxa mensal, por exemplo. Na fórmula, 2% vira 0,02. O resultado é uma simulação matemática sob essas condições, não uma rentabilidade disponível nem uma oferta de crédito.
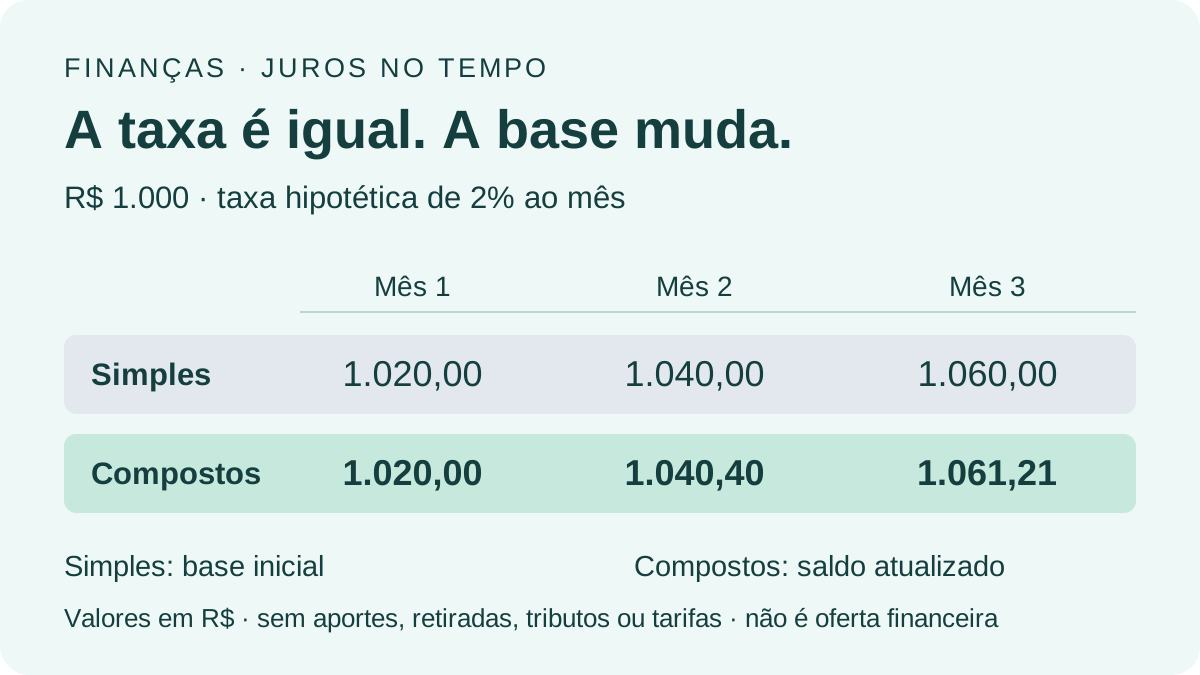
Nos simples, a base permanece R$ 1.000. Nos compostos, os saldos mensais são R$ 1.020, R$ 1.040,40 e aproximadamente R$ 1.061,21. A diferença final é R$ 1,21.
Diagrama original Checkmenot · Ampliar diagramaLimites e fontes do diagrama
- Taxa hipotética fixa, sem entradas, saídas, tributos ou tarifas.
- Simulação educativa, não oferta, rentabilidade disponível nem recomendação financeira. Parcelas exigem outro modelo.
Composição vetorial criada para este projeto, com formas e texto próprios. As referências fundamentam os conceitos; suas imagens, logos e interfaces não foram reproduzidos. Não atribui endosso das instituições citadas nem declara licença de redistribuição do acervo pago.
Como este conhecimento ajuda no objetivo
A base de cálculo e a compatibilidade entre taxa e período determinam a diferença entre os dois regimes.
Referências
- ImportanteNão marcado
Exemplo: R$ 1.000 a 2% ao mês por três meses
Com juros simples, cada mês acrescenta R$ 20: 1.000 × 0,02. Em três meses, são R$ 60 de juros e R$ 1.060 no total. Com juros compostos, o saldo vai para R$ 1.020 no primeiro mês, R$ 1.040,40 no segundo e aproximadamente R$ 1.061,21 no terceiro.
A diferença de R$ 1,21 vem de calcular juros também sobre os acréscimos anteriores. No primeiro mês, os resultados coincidem; depois, a base composta muda. Os valores são hipotéticos, com taxa fixa, sem pagamentos, depósitos, tributos ou tarifas. Essas condições são parte do exemplo, não detalhes que podem ser ignorados em um contrato real.
Como este conhecimento ajuda no objetivo
Torna visível a mudança da base composta e ajuda a conferir a aplicação das fórmulas ao longo dos períodos.
Referências
- FundamentalNão marcado
Parcelamento exige outro modelo
Se há parcelas que amortizam o saldo, o dinheiro não permanece inteiro durante todos os períodos. Aplicar a fórmula do montante ao valor inicial e dividir pelo número de parcelas não reproduz automaticamente um financiamento. A metodologia de prestações fixas do Banco Central considera esse fluxo específico.
Para comparar situações reais, também importam datas, capitalização, taxas adicionais, tributos e condições de pagamento. O valor nominal não mede sozinho o poder de compra futuro. Este guia ensina o mecanismo básico; não recomenda contratação ou investimento, não avalia contratos e não promete resultado financeiro.
Como este conhecimento ajuda no objetivo
Evita aplicar o modelo sem movimentações a um financiamento com amortizações e outros custos.
Referências
Fontes e limites
As explicações e os exemplos deste guia são editoriais. As fontes abaixo permitem conferir as bases e continuar a consulta. Atualização editorial não significa revisão especializada nem resultado garantido.
- Banco Central — Caderno de Educação Financeira, atenção aos juros (módulo 3)bcb.gov.br Consultada em
- Banco Central — Metodologia do financiamento com prestações fixaswww3.bcb.gov.br Consultada em
Conheça as trilhas relacionadas.
O mesmo formato de checklist, com um recorte mais amplo e recursos descritos em cada trilha.
Coloque suas contas e dívidas em ordem
Orçamento, vencimentos e propostas de dívida em dois casos completos. Compare parcela, entrada, total e CET, encontre a falta de caixa e use modelos para organizar seus próprios números.
7 checklists · 31 conhecimentosVer mapa e disponibilidadeTRILHA PAGAEscolha investimentos entendendo os riscos
Compare ofertas pelo dinheiro líquido, pelo prazo e pelo risco que você assume. Casos completos de renda fixa, fundos, renda variável, inflação e carteira, com cálculos e seis modelos de análise.
6 checklists · 33 conhecimentosVer mapa e disponibilidade